Trop assuré, pas assez, ou juste mal? La plupart des gens ne le savent pas.
sans le savoir
Une invalidité ou un décès, et c’est ta famille qui absorbe le choc financier. Le trou ne se voit qu’une fois qu’il est trop tard.
sans le savoir
Des primes payées pendant des années pour une protection dont tu n’as plus besoin. Sur 640 profils québécois types que nous avons simulés, 47 % de ceux qui étaient déjà assurés dépassaient le besoin calculé par notre méthode : de l’argent qui travaillerait mieux dans ton CELI ou ton REER.
pas conseillé
Trop souvent, la « recommandation » arrive avant même qu’on ait vraiment analysé ta situation. Quand la vente vient en premier, difficile de savoir si c’est le bon produit pour toi.
TonBilan existe pour renverser ça : l’analyse d’abord, la vente jamais.
Comment ça marche
Trois étapes, et tu repars avec un bilan clair, que tu gardes pour toi ou que tu fais valider.
Raconte-nous ta situation
Une quinzaine de questions simples : ta famille, ton travail, tes finances, tes objectifs. Des curseurs, des choix, environ 4 minutes.
Reçois ton bilan complet
Un score de protection, chaque assurance classée par priorité pour ta situation, les montants suggérés et le détail de chaque calcul.
Décide de la suite, librement
Garde ton rapport, reçois-le par courriel, ou fais-le valider gratuitement par un conseiller certifié. Zéro pression : c’est toi qui choisis.
Ce que tu vas découvrir
Ton score de protection
Une note sur 100 qui résume où tu en es, et ce qui te ferait progresser.
Tes priorités, classées franchement
Essentiel, recommandé, pas nécessaire. Et si tu as déjà trop d’assurance, on te le dit aussi.
Des montants expliqués
Pas de chiffre sorti d’un chapeau : tu vois le détail complet de chaque calcul, ligne par ligne.
Un ordre de grandeur des coûts
Une fourchette réaliste de ce que ça coûterait par mois, puis joue avec les curseurs : ton bilan se recalcule en direct.
Les rentes RRQ, enfin comptées
Les rentes de conjoint survivant et d’orphelin réduisent ton vrai besoin. On les chiffre, au net d’impôt, avec les montants officiels de 2026.
Le bilan de couple, à deux
Analyse aussi ton/ta conjoint(e) dans le même bilan. Parce qu’un ménage n’est pas protégé si une seule personne l’est.
Voici à quoi ressemble un résultat
Deux situations complètes, calculées à l’instant par le même moteur que le tien. Dans un cas il manque de la protection. Dans l’autre, il y en a trop, et l’outil le dit.
Deux revenus, deux jeunes enfants, 285 000 $ d’hypothèque. Sa seule assurance vie vient de son emploi : 100 000 $.
Sa collective couvre un tiers de l’hypothèque, et disparaît le jour où elle change d’emploi. Les rentes que la RRQ verserait aux siens sont déjà soustraites du montant affiché.
Hypothèque presque payée, aucun enfant à charge, 420 000 $ d’épargne. Il détient déjà 600 000 $ d’assurance vie.
Le moteur ne lui vend rien : il chiffre le surplus. Les raisons d’acheter ont disparu, la prime est restée. À valider avec un conseiller avant de toucher à quoi que ce soit.
Questions fréquentes
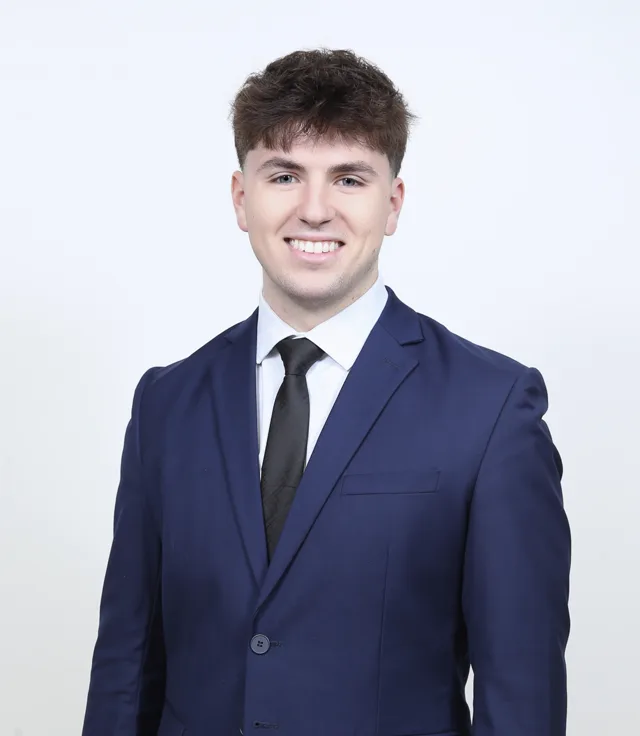
Qui est derrière TonBilan?
Je m’appelle Olivier Gratton, conseiller en sécurité financière au Québec. J’ai accompagné plus d’une centaine de personnes dans leurs décisions de protection, et j’ai créé TonBilan parce que trop de gens signent des polices qu’ils ne comprennent pas, ou paient pour des protections dont ils n’ont pas besoin.
Ici, l’analyse vient en premier. Tu repars avec ton bilan, que tu me parles ou non. C’est ma façon de faire les choses dans le bon ordre.
Bon à savoir : cet outil fournit de l’information générale à des fins d’orientation et d’éducation seulement. Il ne constitue pas un conseil en assurance ni une offre de produit. Une recommandation officielle et la souscription d’un produit ne peuvent se faire qu’avec un conseiller en sécurité financière certifié, inscrit auprès de l’Autorité des marchés financiers (AMF).